2026年9月的国际局势出现了一个很值得琢磨的反差。月初,美国还在重新推动俄乌谈判,特朗普与普京通话时甚至谈到,希望尽快结束俄乌冲突,为美俄关系恢复创造条件。可到了9月18日,特朗普签署H.R.5334法案,授权扩大针对俄罗斯的制裁、关税和相关限制。仅仅十天左右,从讨论恢复关系走到追加施压,美俄之间那扇刚刚推开一点的门,又被现实矛盾卡住了。
事情并不是突然变成这样的。9月初,美国特使威特科夫和特朗普女婿库什纳先后前往俄罗斯和乌克兰,希望把停滞数月的谈判重新拉起来。两人在莫斯科与普京谈了三个多小时,俄方评价会谈“有用”,美国也拿出了一些解决冲突的思路。问题在于,会谈结束后没有出现能够改变局面的突破,俄方仍强调必须处理冲突的“根源问题”,双方围绕领土、安全安排等核心问题的距离没有真正消失。
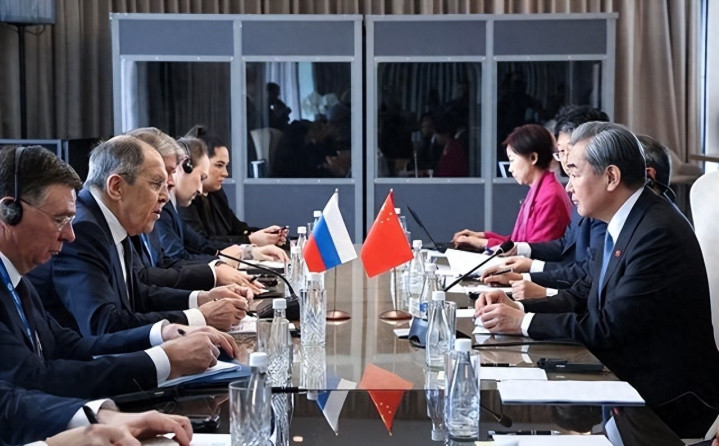
这才是观察美俄关系最重要的地方。美国想结束俄乌战争,与美国准备在俄罗斯要求的条件下结束战争,是完全不同的两件事;俄罗斯愿意和美国谈,也不意味着俄罗斯愿意为了改善美俄关系放弃自己的安全诉求。过去几年积累起来的制裁、资产冻结、北约军事部署、能源脱钩和战略互疑,不可能靠几次高级别接触迅速清零。外交可以重新启动,可双方真正讨价还价的时候,旧账都会重新摆到桌面上。
9月18日的新法案更把这种矛盾公开化了。白宫确认,特朗普已经签署《2026年林赛格雷厄姆制裁俄罗斯和伊朗法》,扩大针对俄罗斯的法定制裁,并给予美国政府更多使用关税工具的空间。相关报道显示,措施不仅盯着俄罗斯金融机构、官员和能源运输体系,还可能影响继续大量购买俄罗斯能源的第三国。这已经不是单纯对莫斯科喊话,而是在试图从俄罗斯能源收入链条外围施压。
更有意思的是,欧洲也没有同步踩下刹车。就在9月22日,也就是现在这个时间节点的前一天,欧盟理事会决定把针对破坏或威胁乌克兰领土完整、主权和独立相关人员的限制措施继续延长三年,一直到2029年9月22日。这说明跨大西洋体系对俄罗斯的制裁框架仍然存在。美国即使希望恢复与俄罗斯的某些外交联系,也绕不开已经运行多年的欧美对俄限制体系。
那么,美国为什么还愿意谈?一个现实背景是,华盛顿同时面对欧洲、中东和亚太多个方向的战略投入。俄乌战争持续时间越长,美国在欧洲安全上的资源投入和政治协调成本就越难迅速下降。如果能够推动停火,美国当然有机会降低部分欧洲方向的压力。但由此进一步推导出“美国准备拉俄罗斯对付中国”,目前公开证据并不足。更准确的说法是,减少中俄战略靠近的空间,一直是美国战略讨论中存在的一种考虑,却不等于华盛顿已经找到可操作的办法。
因为俄罗斯也会算自己的账。假如华盛顿提出一个条件:改善美俄关系的代价,是俄罗斯疏远中国,莫斯科首先要问的不会是政治口号,而是美国能够拿什么交换。解除多少制裁?被冻结资产怎么办?欧洲安全架构怎么调整?俄罗斯能源重新进入欧洲市场能达到什么规模?北约军事部署怎么办?这些问题任何一个拿出来都很复杂,更不用说全部捆绑解决。美国能够提供的短期外交红利,很难自动覆盖俄罗斯改变整个东方战略所付出的长期成本。
再看中国这一边,情况更加清楚。2026年8月31日,中俄两国领导人在比什凯克上海合作组织峰会期间举行会晤。公开信息显示,双方继续推进此前达成的各领域合作安排。这里真正值得关注的不是一句外交表态,而是时间点:美俄准备重新展开外交试探的同时,中俄高层沟通并没有因此停下来。也就是说,俄罗斯并没有把对美接触理解成必须减少对华合作的交换条件。
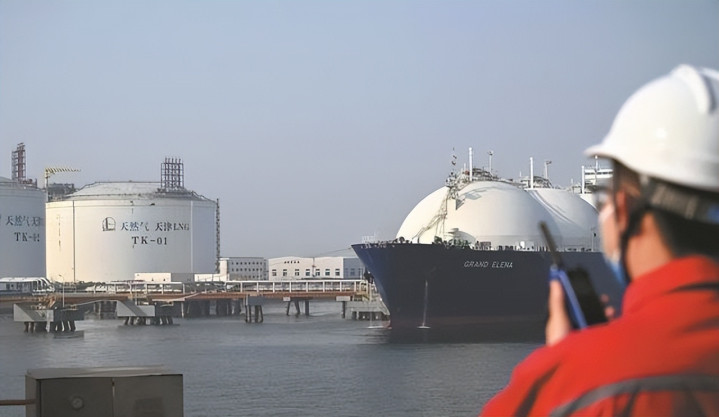
能源则把这种关系压得更实。9月4日,第八届中俄能源商务论坛在符拉迪沃斯托克举行,两国继续讨论能源产业链和供应链合作。能源合作与普通商品贸易不同,一条跨境管道、一套长期采购合同、一批油气田投资,建设周期往往以年计算,回报周期甚至更长。一旦基础设施和市场形成连接,就不是今天华盛顿改善一下关系、明天莫斯科便能够全部转向的问题。
这也是美国面临的一个结构性难题。欧洲过去是俄罗斯最重要的能源市场之一,可俄乌冲突后,俄罗斯能源出口方向发生明显变化。中国市场的重要性随之上升。中国需要稳定、多元的石油天然气来源,俄罗斯需要足够大的长期消费市场,两边存在供需互补。这种合作当然会受价格、运输能力和谈判条件影响,却已经不是单纯由政治气氛决定的临时交易。
贸易数据更能说明问题。研究机构根据公开贸易数据统计,中俄贸易额在2024年达到约2450亿美元,2025年同比下降6.9%,但进入2026年以后重新明显增长,7月份单月贸易额达到新的高位。中国从俄罗斯购买的主要是石油、天然气等资源产品,俄罗斯从中国进口汽车、机械设备、电子产品和消费品。这种结构并不意味着双方没有矛盾,却意味着彼此已经嵌入对方现实经济需求。
这里还出现了一个过去容易被忽略的新变化。2026年上半年中东能源运输受到冲击后,俄罗斯能源对于亚洲市场的价值进一步上升。相关统计显示,中俄贸易中的矿物燃料规模重新增长。对中国而言,陆路能源供应具有海运路线无法完全替代的意义;对俄罗斯而言,中国庞大的工业和消费市场也不是短期内能够找到同等规模替代者的。双方合作首先建立在现实利益上,这比单纯依靠外交口号更加稳定。
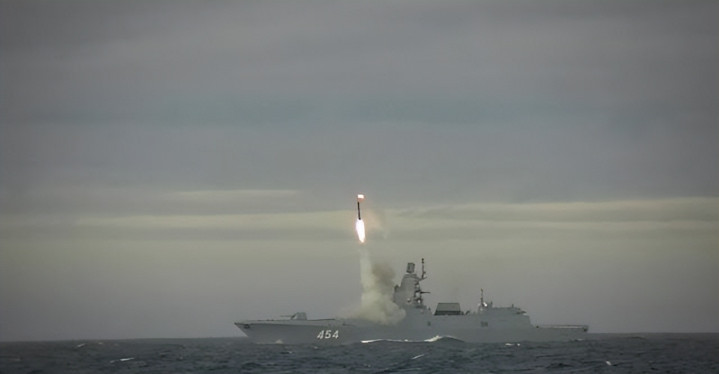
军事安全领域也不能忽略。近年来中俄联合训练的数量、范围和复杂程度都有明显变化,海上联合行动、战略空中巡航等合作已经逐渐常态化。相关公开统计显示,两国自2003年以来进行了大量联合演训,2022年以后合作频率明显提高。需要讲清楚的是,中俄并不是北约式军事同盟,也不存在北约第五条那样的共同防御义务,各自仍保持独立战略决策。恰恰因为如此,这种合作更多建立在双方安全利益交集上。
就在9月21日,美国国会下属美中经济与安全审查委员会还专门发布更新材料,继续关注中俄军事合作以及相关技术问题。站在美国的角度,这当然属于需要持续观察的战略变量。但美国越是通过制裁、技术限制和军事压力同时挤压中俄,两国在金融结算、能源运输、安全协调和供应链上的共同需求就越容易增加。这就是华盛顿政策中一个很难解决的悖论:希望拉开中俄距离,却又同时对两边施加战略压力。
俄罗斯自身的外交动作也说明,莫斯科现在追求的并不是重新回到单一依赖西方的状态。9月11日,普京在新德里与印度总理莫迪举行会谈,双方同意继续深化贸易、防务等领域关系。俄罗斯现在推进的是多方向外交:中国、印度、东南亚、中东、非洲都在其布局范围之内。即使未来美俄关系缓和,俄罗斯更可能增加一个对美合作窗口,而不是为了这个窗口主动关闭已经经营多年的亚洲通道。
美国新制裁甚至可能产生另一层连锁效应。俄罗斯石油目前在印度进口能源中占据很大比重,美国针对购买俄罗斯能源国家扩大关税工具后,印度已经公开表达担忧,并强调将保护自身贸易和经济利益。也就是说,美国如果希望通过二级制裁压缩俄罗斯能源市场,就不仅是在与俄罗斯较量,还可能碰到印度等合作伙伴自身的能源安全需求。制裁力度越大,外交协调成本也可能跟着增加。
同样,“中俄关系牢不可破”也需要放在现实框架中理解。中俄不是没有分歧,两国经济规模、产业结构、能源议价能力都不同,在中亚、投资和具体商业项目上也会各算各的账。但稳定的大国关系从来不是要求双方所有利益完全一致,而是即使存在具体分歧,依旧拥有足够多的共同利益,使关系不至于因为第三方短期拉拢发生方向性变化。
这才是美国可能面临的真正困难。如果华盛顿设想的是通过结束俄乌战争、改善美俄关系,减少俄罗斯与中国合作的必要性,这个思路并非毫无战略逻辑;可现实执行起来,需要美国付出的筹码非常高。俄罗斯不会因为获得一次会谈机会就放弃中国市场,中国也不会因为美俄恢复接触就停止与俄罗斯开展正常合作。过去四年多形成的能源、贸易、金融和安全联系,已经构成一种结构性关系。
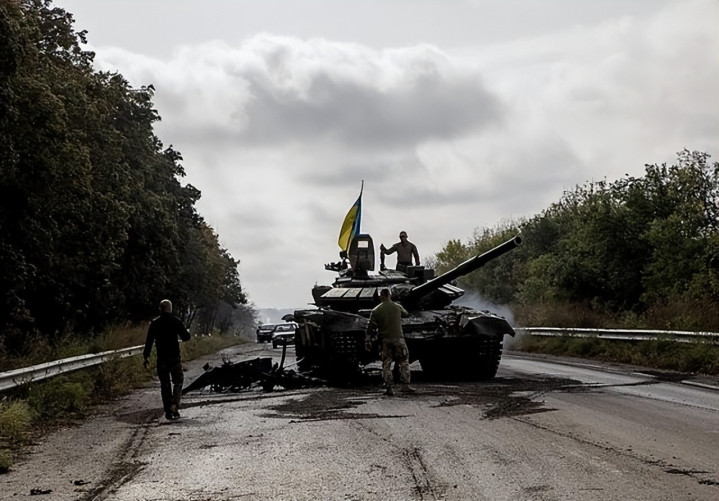
接下来真正值得观察的也不是哪一方突然“倒向”谁,而是三个更实际的变量。第一,美国9月18日签署的新制裁法究竟会执行到什么程度;第二,俄乌新一轮谈判能否触及领土和长期安全安排这些最难的问题;第三,中俄能源和贸易合作在2026年第四季度能否保持增长。如果这三条线继续按照目前方向发展,美俄即便维持对话,也很难迅速完成战略层面的关系重置。
未来美俄仍然可能继续谈,甚至完全不排除某个阶段出现停火安排和关系缓和。可美俄缓和与中俄疏远之间,并不存在必然的等号。俄罗斯完全可能同时改善对美关系、扩大对华合作,中国也没有必要把中俄关系建立在美俄必须对抗的前提上。真正决定三边关系的仍然是国家利益,而不是简单的阵营标签。
因此,标题中的“美国可能要白忙活一场”,更值得从这一层去理解:如果美国的目标只是推动俄乌停火,美俄接触仍然具有现实价值;如果目标进一步扩大到依靠短期外交缓和重塑俄罗斯的长期战略方向,那么难度就完全不是一个量级。2026年的最新局势已经说明,美俄可以谈,中俄也可以继续合作,这两件事完全能够同时发生。真正决定下一阶段格局的,不是谁和谁见了一面,而是谁能够提供长期、稳定并且无法轻易替代的战略利益。
聚富配资提示:文章来自网络,不代表本站观点。